
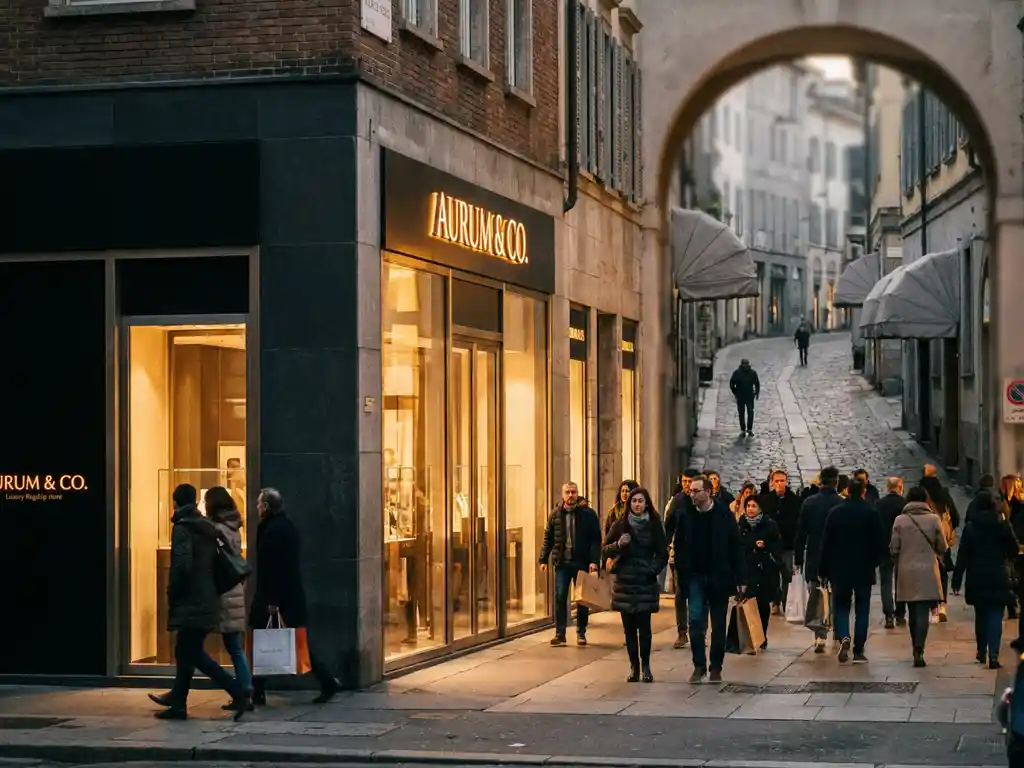
Prime retaillocaties zijn panden die zich bevinden in de drukstbezochte en commercieel meest actieve delen van een stad of gemeente, waar de consumentenvraag structureel sterk is, de concurrentie tussen huurders hevig is en leegstand zelden voorkomt. Secundaire locaties bevinden zich buiten deze kerngebieden, waar de bezoekersaantallen lager liggen, de huurdersvraag dunner is en de kloof tussen de gevraagde huur en de haalbare huur groter is. Voor investeerders in Nederlands retailvastgoed is het begrijpen van dit onderscheid geen academische oefening — het bepaalt rechtstreeks het rendement, het risico op herverhuurbaarheid en de langetermijnwaarde van het vastgoed.
Nederland maakt dit onderscheid bijzonder scherp. Het verschil tussen een A1-locatie en een B-locatie op dezelfde winkelstraat kan leiden tot sterk uiteenlopende stabiliteit van huurinkomsten, blootstelling aan leegstand en verkoopprijzen. De onderstaande secties geven antwoord op de belangrijkste vragen die internationale investeerders stellen bij de beoordeling van Nederlands retailvastgoed.
Wat maakt een retaillocatie überhaupt ‘prime’?
Een retaillocatie wordt als prime beschouwd wanneer zij structureel de hoogste bezoekersaantallen in haar verzorgingsgebied aantrekt, de hoogste huren realiseert en de sterkste huurdersvraag van nationale en internationale retailers genereert. In de Nederlandse retailmarkt wordt de prime-status doorgaans toegekend aan A1-locaties — de specifieke gedeelten van een winkelstraat waar de voetgangersstroom het hoogst is en de verblijfsduur het langst.
In de praktijk worden prime locaties in Nederland bepaald door een combinatie van meetbare en structurele factoren. Bezoekerstellingen zijn de meest directe indicator, maar moeten worden gelezen in samenhang met de huurdersmix. Een straat met sterke nationale en internationale retailers is een betrouwbaardere indicator van prime-status dan bezoekerscijfers alleen. Wanneer retailers als Zara, Nike of Rituals actief concurreren om units op een bepaald gedeelte van een straat, is die concurrentiedruk op zichzelf al een teken van prime-kwaliteit.
Fysieke bereikbaarheid speelt eveneens een rol. Prime locaties in Nederlandse steden profiteren doorgaans van nabijheid tot knooppunten van het openbaar vervoer, overdekte voetgangerszones of trekpleisters zoals warenhuizen en grootschalige levensmiddelenretailers. De afwezigheid van een van deze factoren diskwalificeert een locatie niet automatisch, maar hun aanwezigheid versterkt de prime-status wel.
Het is ook goed om te beseffen dat prime-status niet statisch is. Een straat die in 2010 prime was, kan zijn verschoven doordat consumentenstromen veranderden, elders nieuwe retailontwikkelingen werden geopend of ankerhuurders verhuisden. Investeerders die vertrouwen op historische classificaties zonder actuele verhuurinformatie, lopen het risico verkeerd in te schatten waar prime in 2026 werkelijk ligt.
Hoe verschillen prime en secundaire locaties in rendement en huur?
Prime retaillocaties in Nederland worden verhandeld tegen lagere rendementen en hogere huren dan secundaire locaties. In 2026 bevinden de netto aanvangsrendementen op prime high street-retail op de toplocaties in Amsterdam zich aan de krappe kant van de markt, terwijl secundaire locaties in kleinere steden of zwakkere straten materieel hogere rendementen kennen ter compensatie van een groter leegstands- en herverhuurrisico.
Het huuerverschil weerspiegelt de betalingsbereidheid van huurders. Retailers die concurreren om beperkte prime ruimte drijven de huren op. Op secundaire straten accepteren verhuurders vaak lagere huren, langere huurvrije perioden of aanvullende incentives om huurders te werven. Deze kloof is de afgelopen jaren groter geworden doordat retailers selectiever zijn geworden in hun fysieke aanwezigheid en hun investeringen concentreren op locaties waar de conversiepercentages de kosten rechtvaardigen.
Voor investeerders is het rendementsverschil tussen prime en secundair Nederlands retailvastgoed niet louter een risicopremie. Het weerspiegelt structureel verschillende herverhuurddynamieken. Een prime unit die leegkomt op een sterke Nederlandse winkelstraat trekt doorgaans binnen een beheersbare termijn meerdere geïnteresseerde huurders aan. Een secundaire unit op een structureel verzwakkende locatie kan maanden of zelfs jaren leegstaan, waardoor zowel het inkomen als de vastgoedwaarde tegelijkertijd worden uitgehold.
Inzicht in de Nederlandse huurprijsherzieningsmethodiek is hier eveneens essentieel. Het 303-huurprijsherzieningsproces, dat de markthuurbeoordeling in Nederland regelt, maakt gebruik van vergelijkbare transacties om de haalbare huur bij herziening vast te stellen. Op prime locaties is vergelijkbaar bewijs ruimschoots voorhanden en worden huren doorgaans goed ondersteund. Op secundaire locaties kan een dun transactieaanbod huurprijsherzieningsuitkomsten onvoorspelbaar maken en moeilijker te verdedigen.
Waarom presteren sommige secundaire locaties beter dan prime locaties?
Sommige secundaire retaillocaties presteren beter dan prime locaties omdat zij voorzien in een specifieke en stabiele consumentenbehoefte die minder gevoelig is voor concurrentie op basis van bezoekersaantallen. Buurtgerichte gemakswinkels, op voeding gebaseerde centra en dominante retailparken in middelgrote Nederlandse steden kunnen een sterkere inkomstenstabiliteit genereren dan prime high street-vastgoed, waar huren hoog zijn ten opzichte van de winstgevendheid van retailers.
Het sleutelmechanisme is de afhankelijkheid van het verzorgingsgebied. Een goed gelegen supermarktanker in een woonwijk concurreert niet met de Kalverstraat in Amsterdam. Het bedient een geheel andere consumentenbehoefte, en die behoefte is grotendeels bestand tegen e-commerce. Consumenten schakelen hun wekelijkse boodschappen niet even gemakkelijk online als hun aankopen van modische artikelen. Dit maakt op voeding gebaseerde secundaire retail structureel een ander risicoprofiel dan secundaire modegerichte retail.
Secundaire locaties kunnen ook beter presteren wanneer prime huren voor retailers onhoudbaar worden. Wanneer prime huren sneller stijgen dan de omzetdichtheid van retailers toelaat, overschrijden de bezettingskosten wat het bedrijfsmodel kan dragen. Op dat moment dragen prime locaties hun eigen vorm van risico: te hoog verhuurde huurovereenkomsten die bij herziening onder neerwaartse druk komen te staan, of huurders die vertrekken in plaats van te verlengen. Een secundaire locatie met een huur die retailers werkelijk kunnen dragen, levert over de houdperiode mogelijk duurzamer inkomen op.
Dit onderscheid is van belang voor portefeuilleconstructie. Investeerders die alle secundaire retail als inferieur aan prime beschouwen, betalen waarschijnlijk te veel voor prime vastgoed en waarderen werkelijk sterke secundaire activa te laag. Een nauwkeurige beoordeling vereist gedetailleerde kennis van de specifieke locatie, het verzorgingsgebied en de huurdersdynamiek — niet een algemene classificatie.
Wat zijn de tekenen dat een retaillocatie structureel verzwakt?
Een retaillocatie verzwakt structureel wanneer de leegstandspercentages aanhoudend stijgen, ankerhuurders vertrekken zonder vervanging, de bezoekersaantallen jaar op jaar dalen en inkomende huurders van lagere kwaliteit zijn dan de vertrekkende. In de Nederlandse retailmarkt verschijnen deze signalen vaak opeenvolgend in plaats van gelijktijdig, waardoor vroegtijdige herkenning voor investeerders van cruciaal belang is.
Stijgende leegstand is de meest zichtbare indicator, maar het is een achterblijvend signaal. Tegen de tijd dat leegstand duidelijk zichtbaar is, zijn de huren doorgaans al verzacht en is de herverhuurpijplijn uitgedund. Vroegere waarschuwingssignalen zijn te vinden in het type huurders dat leegstaande units vult. Wanneer prime mode- of lifestylemerken worden vervangen door discountretailers, pop-upoperators of dienstverleners met een lagere aantrekkingskracht op bezoekers, verschuift de retailhiërarchie van de locatie neerwaarts.
Het gedrag van ankerhuurders is bijzonder veelzeggend. In Nederlandse winkelcentra en winkelstraten verwijdert het vertrek van een grote anker — of het nu een warenhuis, een grootschalige sportretailer of een supermarkt betreft — de motor van bezoekersstromen die de omliggende units ondersteunt. Kleinere huurders volgen vaak, en de resterende huurinkomsten worden moeilijker te handhaven op het huidige niveau.
Structurele verzwakking manifesteert zich ook in huurvoorwaarden. Wanneer verhuurders langere huurvrije perioden, getrapte huren of omzetgerelateerde huurstructuren beginnen aan te bieden om huurders aan te trekken, signaleren deze concessies dat de nominale huren niet langer weerspiegelen wat de markt werkelijk kan dragen. Voor investeerders die de lopende huur als maatstaf voor de markthuur hanteren, is deze kloof tussen nominale en effectieve huur een materieel waarderingsrisico.
De Nederlandse leegstandspercentages variëren sterk per stad en straat, en nationale gemiddelden verhullen lokale dynamieken. Een locatie die er op basis van gegevens op stadsniveau solide uitziet, kan op straatniveau verzwakken. Dit is waar gedetailleerd retailmarktonderzoek — op unit- en straatniveau in plaats van postcodeniveau — de informatie biedt die investeringsbeslissingen werkelijk vereisen.
Hoe beïnvloedt locatieclassificatie het herverhuurrisico?
Locatieclassificatie bepaalt het herverhuurrisico rechtstreeks, omdat het de diepte van de huurdersvraag voor een specifieke unit weerspiegelt. Prime locaties trekken meerdere concurrerende huurders aan wanneer een unit leegkomt, wat leegstandsperioden verkort en huren ondersteunt. Secundaire en tertiaire locaties worden geconfronteerd met een dunnere vraag, langere leegstandsperioden en grotere druk om incentives aan te bieden die het effectieve inkomen onder de nominale huur brengen.
In de Nederlandse retailmarkt wordt het classificatiesysteem van A1-, A2- en B-locaties breed gebruikt door taxateurs, investeerders en verhuurmakelaars om deze vraaghiërarchie te communiceren. Een A1-unit op een dominante Nederlandse winkelstraat heeft een fundamenteel ander herverhuurprofiel dan een B-locatieunit twee straten verderop. De fysieke afstand kan klein zijn; het verschil in investeringsrisico is dat niet.
Herverhuurrisico heeft ook een wisselwerking met het profiel van huurcontractafloop. Een prime unit met een korte resterende looptijd is een beheersbaar risico, omdat de vraag bij herverhuurbaarheid redelijk voorspelbaar is. Diezelfde korte looptijd op een secundaire unit introduceert wezenlijke onzekerheid: zal de volgende huurder een vergelijkbare huur accepteren, aanzienlijke incentives vereisen, of zich binnen een aanvaardbare termijn helemaal niet aandienen?
Voor internationale investeerders die Nederlands retailvastgoed verwerven, is retailinvesteringsadvies dat verhuurmarktinformatie integreert essentieel in de due diligence-fase. Inzicht in niet alleen de huidige lopende huur, maar ook de realistische herverhuurhuur, de waarschijnlijke leegstandsperiode en het huurdersvraagprofiel voor een specifieke unit vereist actuele kennis van de verhuurmarkt die generalistische adviseurs zelden bezitten.
Welke retailformats presteren het best buiten prime locaties?
Buiten prime locaties zijn de retailformats die het meest consistent presteren: op voeding gebaseerde buurtcentra, zelfstandige supermarkten en grootschalige retailparken die bulkgoederencategorieën bedienen zoals meubelen, doe-het-zelf en elektronica. Deze formats worden gedreven door consumentennoodzaak en bestemmingswinkelen in plaats van bezoekersaantallen, waardoor hun prestaties minder afhankelijk zijn van de locatiehiërarchie.
Supermarktgeankerod vastgoed heeft in de Nederlandse markt een bijzondere veerkracht aangetoond. Nederland heeft een geconcentreerde supermarktsector met sterke operators wier huurkwaliteit goed is onderbouwd. Een supermarkt op een langlopend huurcontract in een residentieel verzorgingsgebied genereert voorspelbaar inkomen dat structureel minder blootgesteld is aan e-commercesubstitutie dan discretionaire retail. Voor investeerders die stabiele huurinkomsten buiten prime winkelstraten zoeken, verdient dit format serieuze overweging.
PDV- en GDV-retailconcentraties — het Nederlandse equivalent van retailparken gericht op grootschalige, bestemmingsgerichte retail — presteren eveneens goed buiten traditionele prime locaties. Deze activa bedienen consumentenbehoeften waarvoor fysieke aanwezigheid vereist is: het testen van een matras, het uitkiezen van keukenunits of het aanschaffen van tuinmeubelen. De consumentenreis naar deze locaties is bewust in plaats van toevallig, wat de bezettingsgraad ondersteunt zelfs wanneer de omliggende retailomgeving zwakker is.
Food- en beverageconcepten hebben ook kracht getoond op locaties die traditioneel als secundair worden geclassificeerd. Een goed gepositioneerd restaurant- of cafécluster kan zijn eigen bezoekersstromen genereren in plaats van te vertrouwen op de omliggende retail daarvoor. In Nederlandse middelgrote steden heeft deze dynamiek de inkomsten ondersteund op straten die puur op mode gerichte retail gedeeltelijk heeft verlaten.
Het beoordelen welk format bij welke locatie past, vereist zowel investeringsanalyse als operationele retailkennis. KroesePaternotte is actief op het gebied van verhuur, taxaties en investeringsadvies tegelijkertijd, wat betekent dat de marktinformatie die een acquisitieaanbeveling onderbouwt, actuele transactiegegevens weerspiegelt in plaats van bureauonderzoek. Die combinatie van perspectieven — wat huurders daadwerkelijk tekenen, tegen welke huren en op welke locaties — vormt de basis van een gedegen retailvastgoedinvestering in Nederland.
Voor investeerders die een Nederlandse retailportefeuille opbouwen of verfijnen, is het onderscheid tussen prime en secundair een startpunt, geen conclusie. Het echte werk bestaat uit het begrijpen van de specifieke dynamieken van elk vastgoed, elke straat en elk verzorgingsgebied. Actuele kennis van de verhuurmarkt is wat dat inzicht omzet in verdedigbare investeringsbeslissingen.