
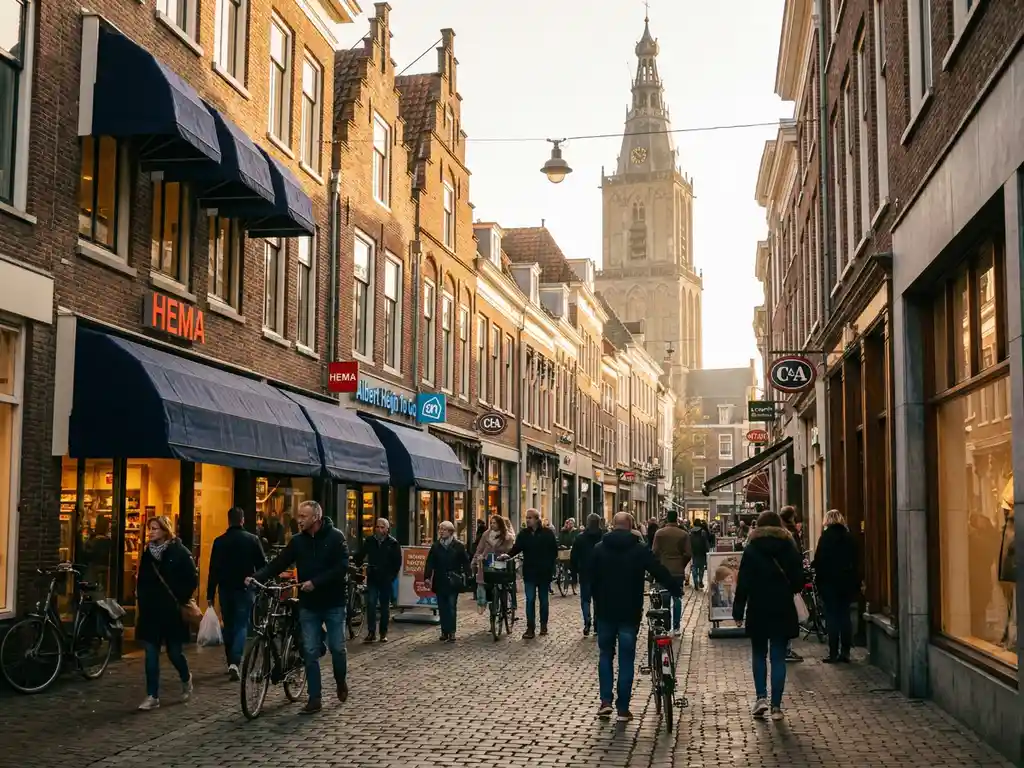
De sterkste secundaire retailsteden in Nederland zijn Utrecht, Rotterdam, Den Haag, Eindhoven en Groningen. Deze vijf steden laten consequent het consumentenverzorgingsgebied, de economische basis en de retailinfrastructuur zien waar institutionele beleggers buiten Amsterdam naar op zoek zijn. Naast deze kerngroep trekken steden als Arnhem, Breda en Tilburg ook toenemende aandacht van beleggers die de Nederlandse retailmarkt tot op detailniveau kennen. De onderstaande paragrafen onderzoeken wat deze markten kwalificeert, hoe ze presteren op rendement en waar de beleggersinteresse zich momenteel concentreert.
Welke Nederlandse steden kwalificeren als secundaire retailmarkten?
In de Nederlandse retailvastgoedmarkt worden secundaire steden doorgaans gedefinieerd als stedelijke retailcentra met een regionale verzorgingsfunctie, sterke ankerwinkeliers en een herkenbare winkelstraat, maar zonder de liquiditeitsdiepte of de prime-rendementscompressie van Amsterdam. Utrecht, Rotterdam, Den Haag, Eindhoven en Groningen worden het vaakst als secundaire markten genoemd; elk bedient een eigen regionale consumentenbasis van enkele honderdduizenden inwoners.
Wat deze steden onderscheidt van kleinere tertiaire locaties is de aanwezigheid van een bewezen retailkern. De Lange Elisabethstraat en Steenweg in Utrecht, de Lijnbaan en Koopgoot in Rotterdam, de Spuistraat en Grote Marktstraat in Den Haag, de Demer en Rechtestraat in Eindhoven en de Herestraat in Groningen functioneren allemaal als echte A1-locaties binnen hun respectievelijke steden. Internationale en nationale retailers zoeken actief naar ruimte op deze straten, wat de huurkwaliteit en de continuïteit van huurcontracten oplevert die belegbare objecten ondersteunen.
Het is vermeldenswaard dat het onderscheid tussen A1- en B-locaties in Nederland bijzonder bepalend is. Het prestatieverschil tussen een prime-locatie en een secundaire straat in dezelfde stad kan aanzienlijk zijn wat betreft leegstandsrisico, huurhoudbaarheid en langetermijnkapitaalwaarde. Beleggers die werken met het retailonderzoek van KroesePaternotte profiteren van locatiespecifieke informatie die dit onderscheid expliciet maakt, in plaats van te vertrouwen op generalisaties op stadsniveau.
Wat maakt een secundaire Nederlandse retailstad tot een sterke beleggingslocatie?
Een sterke secundaire retailstad in Nederland combineert een stabiel consumentenverzorgingsgebied, lage structurele leegstand op prime-locaties, actieve retailervraag naar ruimte en een economische basis die blijvend bezoekersaantallen ondersteunt. Steden waar deze factoren consequent samenkomen, presteren beter dan locaties die op het eerste gezicht aantrekkelijk lijken op basis van het rendement, maar die onderliggend huurrisico met zich meebrengen.
Bij de beoordeling van secundaire Nederlandse retailsteden zijn een aantal specifieke indicatoren van belang:
- Verzorgingspopulatie en koopkracht: Steden die een regionale bevolking met een bovengemiddeld besteedbaar inkomen bedienen, genereren de consumentenvraag die de prime-retailbezetting hoog houdt.
- Retailervraag en wachtlijsten: In de sterkste secundaire steden staan prime-units zelden leeg. De retailervraag, gevolgd via actieve verhuurverzoeken, is een van de meest betrouwbare voorlopende indicatoren van locatiekracht.
- Aanwezigheid van ankerhuurders: Grootschalige ankers, waaronder warenhuizen, supermarkten en flagship-modewinkels, trekken bezoekers aan die ook de omliggende units ten goede komen. De kwaliteit en de huurlooptijd van ankerhuurders zijn cruciale beleggingsvariabelen.
- Bereikbaarheid per openbaar vervoer en auto: Steden met goede verbindingen per trein en weg trekken shoppers aan uit een groter verzorgingsgebied, wat zowel het bezoekersvolume als de bereidheid van retailers om marktconforme huur te betalen ondersteunt.
- Gemeentelijk retailbeleid: Nederlandse gemeenten verschillen aanzienlijk in de mate waarin zij hun retailkern actief beheren. Steden met een duidelijke binnenstedelijke retailstrategie en planologische maatregelen die perifere verdunning voorkomen, beschermen de waarde van prime-locaties doorgaans effectiever.
Groningen is een goed voorbeeld. Ondanks zijn positie als meest noordelijke grote Nederlandse stad heeft het een uitzonderlijk lage leegstand op zijn prime-winkelstraat gehandhaafd en blijft het nationale en internationale retailers aantrekken. Die prestatie is niet toevallig. Ze weerspiegelt een combinatie van een grote studentenpopulatie, een sterk regionaal verzorgingsgebied en een consequente gemeentelijke focus op de binnenstad.
Hoe verhouden secundaire steden zich tot Amsterdam wat betreft retailrendementen?
Secundaire Nederlandse retailsteden bieden aanzienlijk hogere netto aanvangsrendementen dan de prime-winkelstraat van Amsterdam, wat de liquiditeitspremie weerspiegelt die Amsterdam geniet en niet een evenredige kwaliteitsverschil in de onderliggende huurinkomsten. De Kalverstraat en de PC Hooftstraat in Amsterdam prijzen doorgaans op het laagste niveau van het Nederlandse rendementsspectrum, terwijl prime-locaties in Utrecht, Rotterdam en Eindhoven worden verhandeld met een spread daarboven.
Dat rendementsverschil is het centrale beleggingsargument voor secundaire markten. Een belegger die een goed verhuurde unit op een prime secundaire winkelstraat verwerft, heeft toegang tot sterkere lopende inkomsten dan een vergelijkbaar Amsterdams object, terwijl hij nog steeds profiteert van de structurele weerbaarheid die gepaard gaat met een echte A1-positie in een regionaal centrum. Het risico ligt niet in de secundaire stad zelf, maar in de neiging van minder ervaren beleggers om een secundaire stad te verwarren met een secundaire locatie, waarbij B-locaties worden aangekocht tegen rendementen die het huurrisico onvoldoende compenseren.
Rendementsanalyse in de Nederlandse markt vereist ook inzicht in de manier waarop huurstructuren de inkomenszekerheid beïnvloeden. Het standaard Nederlandse retailhuurcontract loopt vijf jaar met verlengingsopties, en de huurindexering is doorgaans gekoppeld aan de consumentenprijsindex. Begrijpen of de huidige huur boven of onder de markt ligt, en wat een huurprijsherziening op grond van artikel 7:303 kan betekenen voor de inkomsten bij verlenging, is essentieel voor elke rendementsanalyse. De taxatie- en huurprijsherzieningsadvisering van KroesePaternotte omvat precies deze analyse, gebaseerd op een huurcontractendatabase die vrijwel de gehele Nederlandse retailmarkt teruggaand tot 1984 beslaat.
Welke retailformats presteren het best in secundaire Nederlandse steden?
In secundaire Nederlandse retailsteden zijn de formats die consequent het best presteren: prime-winkelunits op de hoofdwinkelstraat, zelfstandige supermarkten en goed verankerde winkelcentra met een sterke exclusiviteit binnen het verzorgingsgebied. Elk format heeft een eigen beleggingsprofiel en de prestaties variëren afhankelijk van de specifieke stad en de locatie daarbinnen.
Prime-winkelunits op de hoofdwinkelstraat
Op de sterkste secundaire winkelstraten blijven prime-units die verhuurd zijn aan nationale en internationale mode-, health-and-beauty- en food-and-beverageretailers een lage leegstand en stabiele huurinkomsten laten zien. De sleutel is een echte A1-positie. Units op de primaire voetgangersroute, aangrenzend aan ankerwinkels, in steden met actieve retailervraag, presteren heel anders dan oppervlakkig vergelijkbare units één straat verderop.
Zelfstandige supermarkten
Supermarktbeleggingen hebben aanzienlijke institutionele interesse gewekt in heel Nederland, ook in secundaire steden, omdat ze lange huurlooptijden, operationeel onmisbare huurders en inkomsten bieden die relatief weinig gevoelig zijn voor e-commercedruk. De beleggingscase is sterk afhankelijk van de specifieke exploitant, de huurstructuur en de vraag of de locatie een echte exclusiviteit binnen het verzorgingsgebied heeft of concurrentiedruk ondervindt van nabijgelegen formats.
Winkelcentra met sterke ankerhuurders
Goed verankerde regionale winkelcentra in secundaire steden kunnen aantrekkelijke rendementen bieden, maar de intensiteit van assetmanagement is hoger dan bij winkelstraatbeleggingen. De kwaliteit van de ankerhuurder, het profiel van de huuraflooptermijnen en de concurrentiepositie van het centrum binnen zijn verzorgingsgebied vereisen alle een zorgvuldige beoordeling. Centra die zich succesvol hebben geherpositioneerd rondom food-, leisure- en servicehuurders naast mode, hebben de bezetting over het algemeen beter weten te handhaven dan centra die afhankelijk zijn van een traditionele retailmix.
Hoe beïnvloedt het Nederlandse huurrecht secundaire retailbeleggingen?
Het Nederlandse huurrecht introduceert een aantal dynamieken die internationale beleggers moeten begrijpen voordat zij retailvastgoed in Nederland verwerven. De meest significante is het huurprijsherzieningsmechanisme op grond van artikel 7:303 van het Burgerlijk Wetboek, dat zowel de verhuurder als de huurder de mogelijkheid geeft om elke vijf jaar een aanpassing van de huurprijs naar het marktniveau te verzoeken. Dit proces kan beide kanten op werken: huren die bij herziening boven de markt liggen, kunnen worden verlaagd, terwijl huren onder de markt kunnen worden verhoogd.
Voor beleggers in secundaire steden heeft dit directe gevolgen voor de inkomensonderbouwing. Een object dat is verworven met een lopende huur boven het huidige marktniveau, draagt een overhuurde-risico: als de huurder een 303-herziening aanvraagt, kan de verhuurder worden verplicht bij verlenging een lagere huur te accepteren. Omgekeerd bieden objecten met huren onder de markt een reëel revisiepotentieel, maar het realiseren van die meerwaarde vereist inzicht in wat vergelijkbare markttransacties daadwerkelijk ondersteunen, en niet alleen in wat een verkoper beweert.
Indexering is de andere belangrijke huurdervariabele. Nederlandse retailhuurcontracten bevatten doorgaans jaarlijkse CPI-indexering, die in perioden van verhoogde inflatie heeft gezorgd voor betekenisvolle groei van de huurinkomsten. Begrijpen hoe indexering samenwerkt met de 303-herzieningscyclus is van belang voor het modelleren van realistische inkomsttrajecten over een houdperiode.
Dit zijn geen abstracte juridische kwesties. Ze bepalen direct of de inkomsten van een object stabiel zijn, groeien of bij de volgende huurgebeurtenis onder druk staan. Beleggers die niet vertrouwd zijn met de Nederlandse huurmechanismen, profiteren aanzienlijk van samenwerking met adviseurs die over de volledige cyclus hebben getransacteerd, zoals het beleggingsadviesteam van KroesePaternotte sinds 1984 heeft gedaan.
Welke secundaire retailsteden in Nederland groeien in beleggersinteresse?
In 2026 zijn Utrecht, Eindhoven en Groningen de secundaire Nederlandse retailsteden die de meest actieve beleggersinteresse trekken. Utrecht profiteert van zijn centrale positie in het Nederlandse spoornetwerk en een grote, vermogende consumentenbasis. Eindhoven heeft een consistente groei van de retailervraag gezien, aangedreven door zijn technologie- en designeconomie, wat zorgt voor een sterke koopkracht in het verzorgingsgebied. Groningen blijft de structurele retailweerbaarheid tonen die het tot een consistente performer voor langetermijnbeleggers heeft gemaakt.
Rotterdam trekt ook hernieuwde aandacht, met name voor objecten in en rondom de prime-retailkern, doordat de voortdurende stedelijke ontwikkeling van de stad de retailaantrekkelijkheid heeft versterkt. Den Haag blijft relevant, hoewel de retailmarkt er genuanceerder is, met grotere prestatieverschillen tussen prime- en secundaire locaties dan in sommige andere grote steden.
De bredere context is dat de Nederlandse retailbeleggingsvolumes in 2025 aanzienlijk zijn gestegen en de pijplijn voor 2026 een aanhoudende appetijt weerspiegelt van zowel binnenlands als internationaal kapitaal. Het aanbod van werkelijk belegbare objecten op sterke locaties blijft echter beperkt. Die schaarstedynamiek betekent dat beleggers die kwaliteitsobjecten snel kunnen identificeren en transacteren, met de marktintelligentie om ze correct te prijzen, een structureel voordeel hebben ten opzichte van degenen die uitsluitend vertrouwen op openbaar beschikbare informatie.
Voor internationale fondsbeheerders die de Nederlandse retailmarkt evalueren als onderdeel van een Europese portefeuillesstrategie, maakt de combinatie van een transparant juridisch kader, stabiele consumentenfundamentals en een rendementspremie ten opzichte van de kernmarkten in Europa van secundaire Nederlandse steden een geloofwaardige allocatie. De complexiteit ligt in de uitvoering: weten welke specifieke objecten, op welke specifieke locaties, tegen welke specifieke prijsniveaus werkelijke waarde vertegenwoordigen. Dat is precies waar een specialist met vier decennia actieve aanwezigheid in de Nederlandse retailmarkt een voordeel biedt dat generalistische makelaars niet kunnen evenaren. KroesePaternotte adviseert beleggers over de gehele transactiecyclus, van acquisitiezoektraject tot en met verkoop, met actuele marktintelligentie ontleend aan gelijktijdige activiteit in verhuur, taxatie en beleggingen in alle grote Nederlandse retailsteden.